どの商品・サービスで利益が残っている?売上と粗利から採算を確認する手順
売上の大きい商品・サービスに力を入れていても、思ったほど利益が残っていないことがあります。仕入れや外注費、提供にかかる作業まで含めて見ると、売上だけでは分からなかった採算の違いが見えてきます。この記事では、商品・サービスごとに売上と直接費を分け、粗利を確認する手順と、その数字を値上げや注力先の判断に使う方法を解説します。
1. 売上が大きい商品が、利益も大きいとは限らない
全社の売上や利益だけを見ていると、どの商品・サービスが粗利を残しているのかまでは分かりません。売上の大きさだけで主力を決めると、採算の低い商品へ人や広告費を多く使ってしまうことがあります。商品・サービスごとに数字を分けると、どれに力を入れるか判断しやすくなります。
1-1. 会社全体の数字だけでは、商品ごとの採算は分からない
試算表や決算書には、会社全体の売上や利益がまとめて表示されます。そのため、複数の商品・サービスを扱っていても、どの商品が利益に貢献しているかは、そのままでは分かりません。
売上の大きい商品でも、仕入れや外注費が多ければ、想定ほど粗利が残らないことがあります。反対に、売上額は小さくても、粗利率が高く、会社の利益を支えている商品もあります。
商品・サービスごとの採算と、案件ごとの採算では、数字をまとめる単位が異なります。個別案件の採算については、「案件ごとの採算は見えていますか?受注前と完了後に確認したい粗利と手残り」でも扱っています。商品・サービスごとの採算を見るときは、複数の案件を同じ種類ごとにまとめ、粗利額と粗利率を比較します。
1-2. まずは売上と直接費から粗利を確認する
商品・サービスごとの採算を確認するために、家賃や水道光熱費まで最初から細かく割り振る必要はありません。まず、商品・サービスごとの売上から、仕入れや外注費など直接かかった費用を差し引き、粗利を概算します。
家賃や共通のシステム利用料など、会社全体にかかる固定費は、商品ごとに無理に分けなくても構いません。商品別の粗利を合計したうえで、会社全体の固定費を負担できているかを別に確認します。
すべての商品を一度に集計する必要もありません。売上が大きいもの、販売件数が多いもの、今後伸ばしたいものなど、経営への影響が大きい商品・サービスから始めます。大まかな数字でも、全社の合計だけを見ていたときには分からなかった違いが見えてきます。
2. 売上と直接費を商品・サービスごとに分ける
商品・サービスごとの粗利を出すには、売上と直接費を同じ区分でそろえます。最初から細かく分けすぎず、毎月または四半期ごとに続けられる集計方法にします。
2-1. 売上を商品・サービスごとに集計する
請求書や売上管理表を見て、どの商品・サービスにいくらの売上があったかを月ごとに分けます。商品名やサービス名ごとに請求書を発行している場合は、その区分をそのまま使えます。
扱う商品・サービスの数が多い会社では、売上額の大きいものから始めます。細かなプランや型番が多くて集計しにくい場合は、同じ価格設定や販売方法で扱っているものを一つにまとめても構いません。
たとえばWeb制作会社であれば、「新規サイト制作」「保守・更新」「広告運用」のように分けます。飲食店であれば、「ランチ」「ディナー」「テイクアウト」のように分けられます。
区分を細かくしすぎると、集計に時間がかかります。値上げや販売促進、提供方法を別々に検討する単位で分けると、その後の判断にも使えます。
2-2. 仕入れ・外注費など直接かかる費用を分ける
次に、それぞれの商品・サービスに直接かかった仕入れ、材料費、外注費などを分けます。「その商品を販売・提供しなければ発生しなかった費用か」で考えると、区分しやすくなります。
共通の仕入れ先からまとめて仕入れている場合は、商品ごとの使用量や発注書の内訳を使います。使用量を記録していない場合は、まず大まかな比率で仮置きし、次回から発注書や仕入れの記録に商品名を残します。
サービス業では、案件ごとの外注費や、そのサービス専用で利用した有料ツールの料金などが直接費に当たることがあります。請求書や経費記録に商品名・案件名を残しておけば、後からどのサービスにかかった費用かを確認できます。
商品の仕入れや在庫を扱う会社では、「在庫が資金繰りを圧迫する理由とは?仕入れ判断と在庫管理のポイント」もあわせてご覧ください。
3. 商品・サービスごとの粗利を比較する
売上と直接費を分けたら、商品・サービスごとの粗利を確認します。粗利額と粗利率の両方を見ると、会社の利益を支えている商品と、価格や原価を見直したい商品を分けやすくなります。
3-1. 粗利額と粗利率はあわせて見る
売上から直接費を差し引いた金額が粗利額、売上に対する粗利額の割合が粗利率です。粗利額は、家賃や人件費など会社全体の固定費をまかなうために残る金額です。粗利率を見ると、売上に対してどのくらい粗利を残せているかが分かります。
粗利額が大きくても、売上規模が大きいために金額が膨らんでいるだけで、粗利率は低い場合があります。粗利率が高くても販売件数が少なく、会社全体の固定費を負担できるほどの粗利額になっていない商品もあります。
そのため、粗利額だけで会社への貢献が大きいと判断せず、粗利率と販売件数もあわせて確認します。粗利額と粗利率を並べると、販売件数を伸ばしたい商品と、価格や原価を見直したい商品を分けて考えられます。
3-2. 広告費や作業時間は、粗利とは分けて見る
仕入れ、材料費、外注費などを差し引いた段階が粗利です。そのうえで、商品ごとの広告費や、担当者がどのくらい時間を使っているかは、粗利とは別の項目として確認します。
作業時間を厳密な人件費へ換算する必要はありません。まずは、1件あたりの対応時間、修正や問い合わせの回数、販売後に発生する作業などを書き出します。粗利額が大きく見えても、広告費がかさんでいたり、対応に時間がかかっていたりすると、ほかの商品や営業活動に使える時間が減ります。
特に、注文のたびに個別相談や追加対応が発生するサービスは、粗利だけでは負担が見えにくいものです。月の対応件数と1件あたりの作業時間を大まかに記録すると、どの商品・サービスに時間がかかっているかを比較できます。
4. 共通の固定費は、まず会社全体で確認する
ここまで確認した粗利は、会社全体の最終利益ではありません。家賃、共通のシステム利用料、管理部門の人件費など、商品・サービスに共通してかかる費用は、まだ差し引かれていないためです。
こうした共通費を商品ごとに細かく配分すると、配分基準を決めるだけで時間がかかります。最初は商品・サービスごとの粗利を比べ、その合計で会社全体の固定費をどこまで負担できているかを確認する方法で構いません。
すべての商品・サービスを集計している場合、その粗利の合計は会社全体の粗利とおおむね一致します。差が大きければ、商品へ振り分けていない売上や直接費がないかを確認します。
そのうえで、会社全体の粗利から、家賃や管理部門の人件費、共通のシステム利用料など、決算書で主に「販売費及び一般管理費」とされる費用を差し引きます。差し引いた後に残る営業利益を見ると、本業でどのくらい利益を残せているかが分かります。
粗利率が低い商品をやめても、その分だけ会社の利益が増えるとは限りません。商品を縮小・終了しても、家賃や正社員の人件費は残ることがあります。粗利が減り、残った商品で固定費を負担する場合もあるため、削減できる固定費と、空いた時間・設備の使い道まで確認します。
5. 採算を見て、伸ばすか見直すかを判断する
商品・サービスごとの粗利額と粗利率が見えてきたら、その数字を、どれを伸ばし、どれを見直すかの判断に使います。
5-1. 粗利額と粗利率で4つに分けて考える
縦軸に粗利率、横軸に粗利額を置くと、商品・サービスを「育成候補」「注力候補」「慎重に判断」「改善候補」の4つに分けられます。
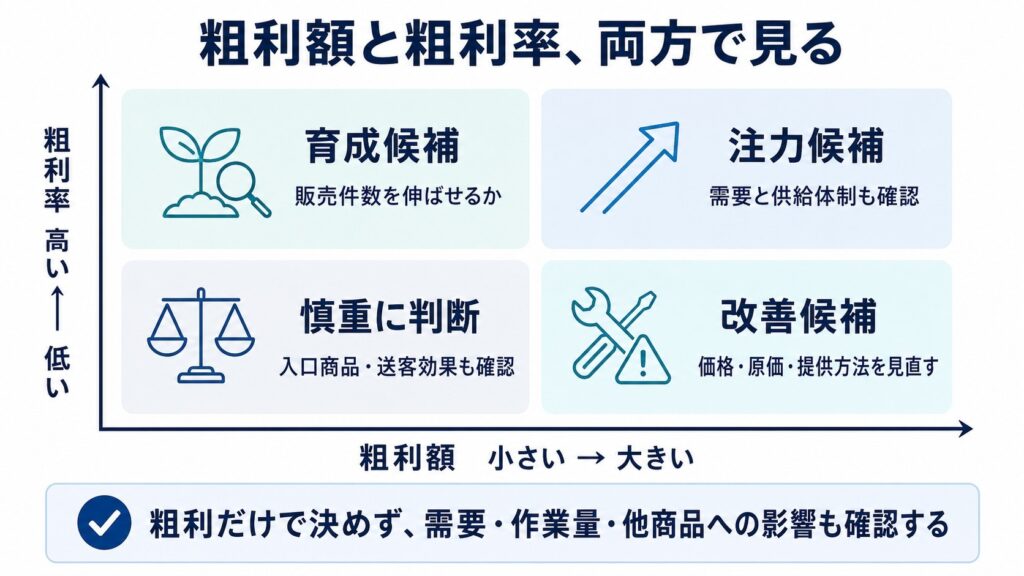
右上の「注力候補」は、需要と供給体制を確認したうえで、営業や広告を増やすか検討します。左上の「育成候補」は販売件数を伸ばせるか、右下の「改善候補」は価格・原価・提供方法を変えられるかを確認します。左下の「慎重に判断」に入る商品もすぐに縮小せず、新規顧客の入口になっていないか、ほかの商品へつながっていないかを見ます。
粗利額か粗利率のどちらか一方だけで結論を出さず、需要、作業量、ほかの商品への影響まで確認します。
5-2. 粗利額と粗利率が高い商品は、伸ばせるか確認する
粗利額と粗利率がともに高く、今後も安定して販売・提供できる商品は、営業先や広告予算を増やす候補になります。粗利率が高いのに販売件数が少ない商品については、提案方法や販売場所を変え、件数を伸ばせないか確認します。
注力する前に、需要が続くか、品質を保ったまま件数を増やせるか、担当者や設備に余裕があるかを確認します。外注費や残業が増えると、現在の粗利率を維持できないためです。
値上げによって粗利を改善する考え方については、「値上げすべきか迷ったら?粗利率から考える利益を残すための判断ポイント」でも解説しています。
5-3. 価格・原価・提供方法を見直し、必要に応じて縮小する
粗利率が低い商品・サービスでも、すぐに縮小や終了を決めるのではなく、まず価格・原価・提供方法を変えられないか確認します。
見直したい項目は、次のとおりです。
- 値上げや値引き条件の変更ができないか
- 仕入れ先、外注先、発注量を見直せないか
- 提供範囲や追加対応の条件を変えられないか
- 作業時間や販売方法を見直せないか
- ほかの商品・サービスへの影響がないか
粗利率が低い商品でも、それをきっかけに新規顧客が来店し、その後に利益率の高い商品を購入していることがあります。単体の粗利だけで判断すると、その商品から生まれていたほかの売上まで失う可能性があります。
価格や原価、提供方法を見直しても採算が改善せず、ほかの商品への影響も小さい場合は、縮小や終了を検討します。判断する前に、なくなる売上、減らせる直接費、そのまま残る固定費を並べて確認します。
6. 想定事例
売上額や粗利率だけで判断した2社の事例から、見落としやすい点を確認します。
A社の事例:売上額だけで主力サービスを決めていたケース
制作会社を営むA社は、複数のサービスメニューを扱っていました。そのうち最も売上の大きいメニューを主力と位置づけ、営業や広告を集中させていました。
商品ごとに売上と直接費を分けると、そのメニューは外注比率が高く、粗利率がほかのメニューより低いことが分かりました。さらに、顧客からの追加依頼が多く、担当者も打ち合わせや修正に多くの時間を使っていました。
A社は、標準の提供範囲と修正回数を明確にし、追加対応は別料金に変更しました。外注する作業範囲も見直した結果、売上規模を大きく変えずに粗利率を改善できました。
その後は、売上額だけで主力を決めず、粗利率と1件あたりの追加対応時間を確認してから、営業や広告を増やすか判断しています。
B社の事例:粗利率だけで看板メニューの終了を決めたケース
飲食店を営むB社は、メニューごとの粗利率を確認したところ、看板メニューの粗利率がほかのメニューより低いことに気づきました。そこで、粗利率だけを基準に、そのメニューの提供を終了しました。
ところが、そのメニューを目当てに来店していた顧客が減り、一緒に注文されていた料理やドリンクの売上も下がりました。看板メニューは単体の粗利率は低くても、来店のきっかけとなり、ほかの商品を販売するきっかけにもなっていたのです。
B社は看板メニューを再開し、仕入れ先と発注量を見直して原価を抑える方法へ切り替えました。
その後は、看板メニュー単体の粗利率だけでなく、来店数や一緒に注文される商品の売上も確認し、提供を続けるか判断しています。
7. まとめ
この記事のポイントは、次の3点です。
- 商品・サービスごとに売上と直接費を分け、粗利額と粗利率の両方で比較する
- 広告費や作業時間は粗利とは分けて確認し、共通固定費は会社全体で確認する
- 粗利額と粗利率だけで決めず、需要や作業量、ほかの商品への影響を見たうえで、注力・改善・縮小を判断する
商品・サービスごとの採算を確認するために、複雑な管理会計を作る必要はありません。まずは主要な商品・サービスについて、売上と直接費を分けるところから始めます。毎月または四半期ごとに同じ基準で確認すると、利益を残している商品と、条件を見直したい商品が分かりやすくなります。
*記事内の事例(ケース)については、フラット経営事務所・行政書士法人フラット法務事務所で経験したものだけでなく想定ケースも含まれ、実際の事例とは異なることがあります。また、関係法令は記載した時点のものです。
ご相談はお気軽に
商品・サービスごとの採算や、値上げ・注力・見直しの判断でお悩みの方は、フラット経営事務所・行政書士法人フラット法務事務所にお気軽にご相談ください。
当事務所では、実際にベンチャー企業や中小企業の経営に携わってきた代表が、法務・財務の専門家として、「先生」という立場ではなく、事業に伴走するパートナーとして丁寧にサポートいたします。
法務財務を中心とした経営管理まで幅広くサポートしております。個人事業主、一人会社、小規模事業者の方もご遠慮なくお問い合わせください。
- 公式HP https://flat-office.com
- 契約書サポート(契約書作成代行、リーガルチェック) https://flat-office.com/lp/
- 経営管理サポート(バックオフィスを総合的にサポート) https://flat-office.com/keieikanri/
- 法務財務サポート(顧問サポート) https://flat-office.com/houmuzaimu/
- 小さな事業者サポート(小規模事業者専用) https://flat-office.com/small-business/