融資と増資はどう使い分ける?BSで確認したい借入負担・自己資本・資金調達の判断ポイント
銀行に相談すれば、まだ融資を受けられるかもしれない。そう考えて、資金繰りの不足を借入で埋めている会社は少なくありません。
ただ、借入を重ねるほど、返済負担は積み上がります。売上が少し下がったときや入金が遅れたときに、返済と固定費が重なって手元資金が急に減ることもあります。融資を受けられることと、これ以上借りても無理なく返せることは、分けて考える必要があります。
この記事では、融資と増資の性質の違いを整理したうえで、BS(貸借対照表)で確認したい借入負担と自己資本の見方を解説します。資金調達を「借りられるか」だけで判断せず、自社に合った方法を考えるための視点を整理します。
1. 資金が必要なとき、融資だけで考えていないか
資金が必要になったとき、まず融資を考える会社は少なくありません。融資は有効な資金調達の方法ですが、借入を重ねるほど返済負担も積み上がっていきます。
資金調達を考えるときは、「銀行が貸してくれるか」だけでなく、自社の借入負担と自己資本のバランスも見ておく必要があります。
1-1. 「借りられるか」だけで判断していないか
銀行が貸してくれるとしても、それだけで借入を増やしてよいとは限りません。調達できることと、その方法が自社に合っていることは別だからです。
融資が通ると、「まだ借りられるなら問題ない」と考えやすくなります。しかし、貸す側の判断と、自社の返済負担の重さは必ずしも一致しません。借りられるうちに借りることを繰り返していると、毎月の返済額が増え、資金調達の方法も借入に偏っていきます。
資金調達を考えるときは、「借りられるか」だけでなく、借入がどれだけ積み上がっているか、自己資本がどれだけあるかをBSで見ておきたいところです。
1-2. 増資は「関係ない」ではない
増資というと、上場企業やスタートアップの話に聞こえるかもしれません。ただ、株式会社であれば、上場していなくても、規模が小さくても、増資は資金調達の選択肢になります。
ただし、増資には融資とは違う影響があります。会社には借入のような元本返済義務がありませんが、株主が増えたり、既存株主の持株比率が変わったりすることがあります。仕組みを十分に見ないまま進めると、株主構成や意思決定に長く影響します。
そのため、増資は「うちには関係ない」と切り捨てるものでも、「返済がないから楽」と選ぶものでもありません。融資と何が違うのかを見たうえで、自社の資金調達の候補に入れるかを考えることになります。
2. 融資と増資は何が違うのか
融資と増資は、どちらが得かで比べるものではなく、負担の出方が違う資金調達です。融資は返済負担、増資は持株比率や経営権への影響を見て判断します。
融資はデット、増資はエクイティと呼ばれることもありますが、まずは「返済が必要な資金か」「株主構成に影響する資金か」という違いで押さえると分かりやすくなります。
融資と増資の違いを図にすると、次のようになります。

どちらがよいかではなく、負担の出方と会社への影響の違いを見ることから考え始めます。
2-1. 融資:返済義務はあるが、株主構成は変わらない
融資は、返済義務を負う一方で、株主構成を変えずに資金を調達できる方法です。借入によって新たな株主や議決権が生じるわけではありません。
その代わり、元本返済と利息の支払いが資金繰りに影響します。返済が始まると、利益が出ていても手元資金が増えにくくなることがあります。融資後のお金の動きについては、「融資を受けたのに手元資金が増えない理由とは?借入返済と資金繰りの見方」でも詳しく扱っています。
2-2. 増資:返済義務はないが、持株比率や経営権に影響する
増資は、会社に借入のような元本返済義務がない資金を受け入れる代わりに、株主構成や持株比率に影響が出る方法です。新しい株主を迎える場合もあれば、既存株主の持株比率が変わる場合もあります。
返さなくてよいと聞くと、融資より有利に見えるかもしれません。しかし、株主には、保有する株式の内容や割合に応じて、会社の重要な決定に関わる権利があります。その影響は、返済のように期限が来れば終わるものではありません。出資を受けた後の株主構成や意思決定のあり方は、長く会社に残ります。
融資は返済負担を、増資は持株比率や経営権への影響を見る資金調達です。「どちらが得か」ではなく、自社が今受け入れられる負担はどちらかという視点で考えます。
3. BS(貸借対照表)の右側で確認したい2つの数字
融資か増資かを考える前に、まず自社のBSを見ておきます。確認したいのは、右側にある負債と純資産です。
借入がどれくらい積み上がっているか、自己資本がどれくらいあるかを確認すると、追加融資で返済負担を増やしてよいか、増資も含めて検討するかを考える材料になります。
BSで見る場所を図にすると、次のようになります。
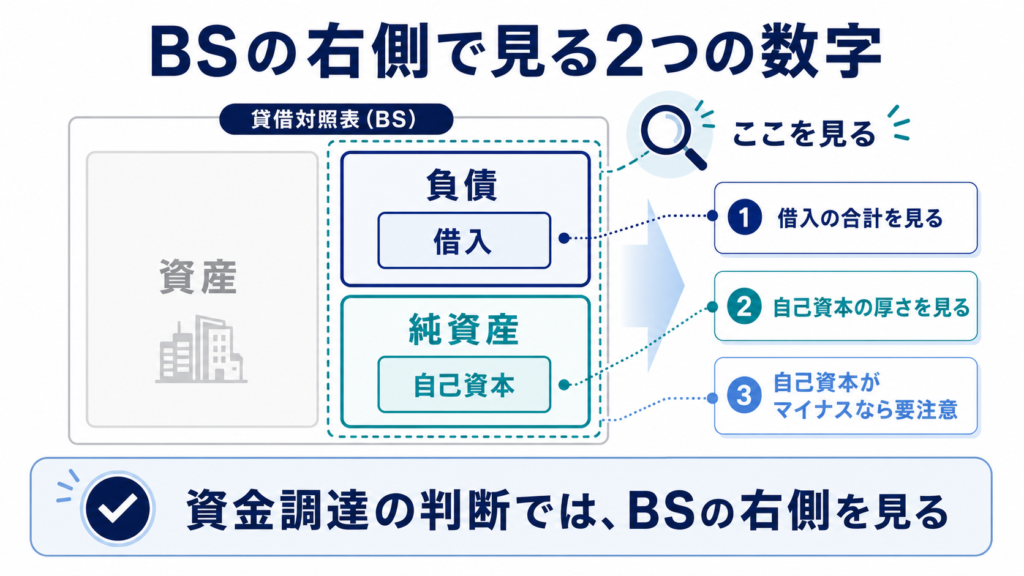
細かい計算から始める必要はありません。まずは、借入の合計と自己資本の厚さを並べて見るだけでも、資金調達を考える前の材料になります。
3-1. 借入の合計:いま、いくら借りているか
まずは、BSの負債欄から借入金の合計を確認します。毎月の返済額だけでなく、借入残高を総額で見るためです。
日々の経営では、「今月の返済を払えるか」に目が向きやすく、借入全体をまとめて見る機会は意外と少ないものです。短期借入金、長期借入金、役員借入金など、科目が分かれている場合もあるため、まずは自社が総額でいくら借りているかを見ます。
借入が増えている場合は、返済できているかだけでは判断できません。会社の規模や自己資本に対して、借入が重くなりすぎていないかまで見ておきます。
3-2. 自己資本:会社の土台がどれだけ厚いか
次に、BSの純資産欄から自己資本を見ます。自己資本は、返済が必要な借入とは異なり、株主からの出資や会社が積み上げた利益などから成る、会社の財務的な土台です。
借入の合計と自己資本を並べたとき、借入ばかりが大きく、自己資本が薄い会社は、外部からの借入に依存しやすい状態です。このまま融資を重ねると、返済負担がさらに重くなり、売上が落ちたときや入金が遅れたときの余力も小さくなります。
純資産がマイナスになっている場合は、一般に債務超過と呼ばれる状態です。資金調達の方法を選ぶ前に、利益構造、返済負担、資金繰り、事業計画を含めて、経営全体を早めに見直す場面と考えられます。
自己資本比率という指標もありますが、最初から計算式を覚える必要はありません。まずは、借入に対して自己資本が厚いのか、薄いのかを見るところから始めます。
4. 融資が向いている場面・増資を検討する場面
自社の借入と自己資本のバランスを見たら、次は資金の使い道に合わせて調達方法を考えます。返済の見通しが立つ資金なのか、返済負担を増やさず会社の土台を厚くしたい資金なのかで、選び方は変わります。
4-1. 融資が向いている場面
使い道と回収の見通しがはっきりしている資金は、融資と相性がよいです。返済の原資が見えていれば、株主構成を変えずに資金を調達しやすいからです。
たとえば、設備の購入、仕入れの増加、入金までのつなぎ資金などです。「この資金を使って何を生み、どこから返済するのか」を説明できる場合は、融資で調達する考え方と合いやすくなります。返済計画が立つ資金は、株主構成を変えずに調達できる融資を検討しやすい場面です。
ただし、融資を選ぶ場合でも、「借りられる金額」ではなく「返していける金額」で考えることが前提になります。
4-2. 増資を検討する場面
すぐに返済原資が見えにくい資金や、会社の自己資本を厚くしたい場面では、増資も選択肢に入ります。返済負担を増やさず、資金と自己資本を同時に増やすことができるためです。
たとえば、成果が出るまで時間のかかる先行投資、借入に偏った財務構造を見直したい場合、共同経営者や支援者を株主として迎えたい場合などが考えられます。
融資による調達と出資による調達の違いについては、「直接金融と間接金融の違いを徹底解説」でも整理しています。
5. 増資で見落としやすい注意点
増資を検討するときは、資金が入ることだけで判断しないようにします。特に、誰が株主になるのか、持ち株比率がどう変わるのか、どのような手続きが必要になるのかは、後から会社運営に影響しやすい部分です。
5-1. 持株比率と経営権:誰が株主になるかで会社が変わる
増資で特に慎重に見たいのは、金額そのものよりも「誰にどれだけの株式を割り当てるか」です。持株比率や議決権の割合によって、株主総会での影響力が変わります。
持株比率や議決権の割合によっては、会社の重要な決定に他の株主の同意が必要になる場面があります。株式を渡した後に、会社側の都合だけで元の状態に戻すことは簡単ではありません。目先の資金を優先して持株比率の設計を軽く扱うと、その影響は資金を使い終わった後も会社に残ります。
株主が増えると、会社の運営にも変化が出ます。株主総会の開催や決議、株主への説明などが必要になり、決議要件によっては、他の株主への説明や合意形成が必要になる場面もあります。
誰から出資を受けるかは、資金調達の条件だけでなく、その後の意思決定の進め方を左右する判断です。
5-2. 手続きと設計:増資は「入金されたら終わり」ではない
増資は、お金が振り込まれれば終わりというものではありません。会社の機関設計や定款の内容に応じた決議、募集事項の決定、引受け、払込み、資本金・資本準備金の設計、登記など、複数の手続きが関係します。
特に、払い込まれた資金を会社法上の範囲で資本金と資本準備金にどう振り分けるかは、登記内容やBSの表示にも関わります。資本金と資本準備金の考え方については、「増資のプロセスと資本金・資本準備金の関係を徹底解説」もあわせてご覧ください。
増資は、財務だけでなく、会社法上の手続きや登記も伴う資金調達です。手続きや事前の設計を詰めないまま進めると、株主間の認識違いや登記の修正につながることがあります。増資を検討する際は、資金調達の目的、出資者との関係、持株比率、手続きの流れをまとめて確認しておきたいところです。
6. 想定事例
ここでは、資金調達の前に借入負担や持株比率への影響を十分に見ていなかったケースを2つ確認します。自社でも似た判断になっていないかを考える際の参考にしてください。
A社の事例:借入への依存が高まっていたケース
広告制作のA社は、資金が必要になるたびに融資で調達してきました。融資の審査には毎回通っていたため、「まだ借りられるなら問題ない」と考えていました。
しかし、決算書のBSを確認すると、借入の合計は自己資本に比べてかなり大きくなっていました。毎月の返済負担も重くなっており、売上が少し落ちた月には資金繰りが窮屈になる状態でした。「借りられている」ことを安心材料にして、借入と自己資本のバランスを見ていなかった形です。
このケースの問題は、資金調達のたびに「借りられるか」だけを見て、借入の合計と自己資本を確認していなかったことです。バランスの偏りに早く気づいていれば、追加融資だけでなく、返済計画や調達方法の見直しを検討しやすくなります。
B社の事例:増資を急ぎ、持分比率の設計で後悔したケース
ソフトウェア開発のB社は、先行投資の資金を確保するため、知人から出資を受けて増資しました。返済がいらない点に魅力を感じ、短期間で話を進めました。
ところがその後、事業方針をめぐって知人と意見が分かれる場面が増えました。出資時に持株比率を深く考えていなかったため、重要な決定のたびに調整が必要になり、意思決定に時間がかかるようになりました。
このケースの問題は、増資を「返さなくてよい資金」としてだけ見て、持株比率や経営権への影響を整理しないまま進めたことです。出資を受ける前に、持分比率や将来の意思決定への影響を確認していれば、出資額や株式の割合、関係者との取り決めを別の形で検討できた可能性があります。
7. まとめ
融資と増資の使い分けと、その判断材料になるBSの見方を整理してきました。最後に要点を3つにまとめます。
- 資金調達は「借りられるか」だけで判断しない。融資は返済負担、増資は持株比率・経営権への影響を見る
- 判断の前に、BS(貸借対照表)の右側で借入の合計と自己資本を確認し、自社が借入にどれだけ依存しているかを見る
- 増資は返済不要でも気軽な資金調達ではない。持株比率の設計や株主構成、手続き前の確認を法務・財務の両面から整理する
融資と増資は、どちらが良いかではなく、今の会社の状態と今後の経営方針に合っているかで考える資金調達です。まずは決算書のBSを開き、借入の合計と自己資本を並べてみてください。それだけでも、次に資金が必要になったときの選択肢を考えやすくなります。
*記事内の事例(ケース)については、フラット経営事務所・行政書士法人フラット法務事務所で経験したものだけでなく想定ケースも含まれ、実際の事例とは異なることがあります。また、関係法令は記載した時点のものです。
ご相談はお気軽に
資金調達の判断や自己資本・借入バランスの整理、増資を検討する際の株主構成や手続きの確認でお悩みの方は、フラット経営事務所・行政書士法人フラット法務事務所にお気軽にご相談ください。
当事務所では、実際にベンチャー企業や中小企業の経営に携わってきた代表が、法務・財務の専門家として、「先生」という立場ではなく、事業に伴走するパートナーとして丁寧にサポートいたします。
法務財務を中心とした経営管理まで幅広くサポートしております。個人事業主、一人会社、小規模事業者の方もご遠慮なくお問い合わせください。
- 公式HP https://flat-office.com
- 契約書サポート(契約書作成代行、リーガルチェック) https://flat-office.com/lp/
- 経営管理サポート(バックオフィスを総合的にサポート) https://flat-office.com/keieikanri/
- 法務財務サポート(顧問サポート) https://flat-office.com/houmuzaimu/
- 小さな事業者サポート(小規模事業者専用) https://flat-office.com/small-business/