予実管理は何から始める?予算と実績のずれを次の判断につなげる方法
売上目標は立てていても、毎月の実績を見て「今月は良かった」「少し低かった」と確認するだけになっていないでしょうか。予実管理では、目標との差を見るだけでなく、なぜ差が出たのかを確かめて次の判断に反映します。この記事では、売上・粗利・固定費の3項目から始める方法と、営業や価格、費用の見直しにつなげる手順を解説します。
1. 予実管理とは何か
予実管理は、目標と実績を比べて、次に何を変えるかを決めるためのものです。難しい表を作ることより、毎月の差に気づき、営業や費用の使い方を見直せる状態を作ることが目的です。
1-1. 予算と実績の差を見て、次の対応を決める
あらかじめ決めた目安(予算)と実際の結果(実績)を並べると、予定どおりに進んでいるかが分かります。差があれば、その理由を確認し、営業、値上げ、外注、仕入れなど、今後の対応を変えます。
似た考え方に「着地予測」があります。着地予測では、ここまでの実績に残り期間の見込みを加え、期末の利益がどのくらいになりそうかを確認します。利益の着地を見通す方法については、「今期の利益はどこに着地しそうですか?決算前に確認したい売上・粗利・固定費・資金繰り」でも解説しています。
これに対して予実管理では、毎月の目標と実績を比べます。売上が伸びなかったのか、粗利が下がったのか、固定費が増えたのかを見たうえで、その後の対応を決めます。
1-2. まずは売上・粗利・固定費の目安を書き出す
最初から部門別・月別の細かな予算表を作る必要はありません。まず書き出したいのは、売上・粗利・固定費の3項目です。
売上はいくらを目指すのか、売上から仕入れや外注費などを引いた粗利はいくら残したいのか、固定費は毎月どのくらいかかるのかを数字にします。期首に年間の目標を立てている場合は、月ごとの目安に分けます。
ただし、繁忙期と閑散期がある会社では、年間目標を単純に12等分すると、実態に合わないことがあります。過去の売上や現在の受注予定を見ながら、売上が多い月と少ない月に合わせて数字を置くと、実績との差が生じた理由を読み取りやすくなります。
最初は、売上・粗利・固定費を一つの表に書き出せれば十分です。
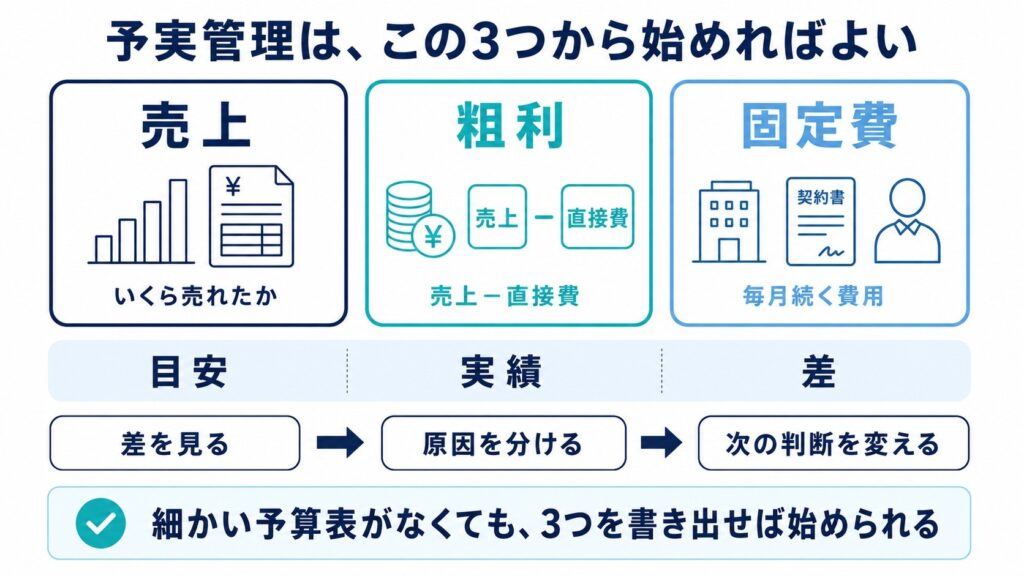
次は、この3項目について、目安・実績・差を同じ表に並べます。
2. 予算と実績を比較できる形に並べる
売上・粗利・固定費の目安は、実績と同じ項目・同じ期間で並べます。最初から細かな表を作るより、毎月同じ形で差額を見られることを優先します。
2-1. 同じ項目・同じ期間で予算と実績を並べる
売上・粗利・固定費について、予算・実績・差額を月ごとに横へ並べます。項目と期間をそろえることで、予定より増えたもの、減ったものがすぐに分かります。
実績の数字は、売上台帳や請求書の控え、試算表など、すでに手元にある資料から拾います。その隣に予算を置けば、比較を始められます。表計算ソフトに月ごとの列を用意し、予算・実績・差額を横に並べるだけでも十分です。
たとえば、売上の予算が100万円で実績が90万円なら、差額はマイナス10万円です。同じ月の粗利と固定費も並べれば、売上だけが下がったのか、利益の残り方まで変わったのかを見分けられます。
最初に並べる項目は、売上・粗利・固定費の3つで構いません。商品別や取引先別の数字が必要になったら、その時点で項目を追加します。
2-2. 単月と累計の両方で差を確認する
予算との差は、その月だけの数字(単月)と、期首からの合計(累計)の両方で見ます。
受注から納品・請求までに時間がかかる仕事では、予定していた売上が翌月へずれ、その月の実績だけが大きく下がることがあります。単月では売上目標を大きく下回っていても、翌月まで含めた累計では想定していた金額へ戻る場合があります。
逆に、単月では小さな差でも、累計で見ると毎月少しずつ広がっていることがあります。この場合は、単なる時期のずれではなく、受注件数や単価が変わっている可能性があります。
単月の数字だけで判断せず、累計で差が縮んでいるか、広がっているかも合わせて見ます。
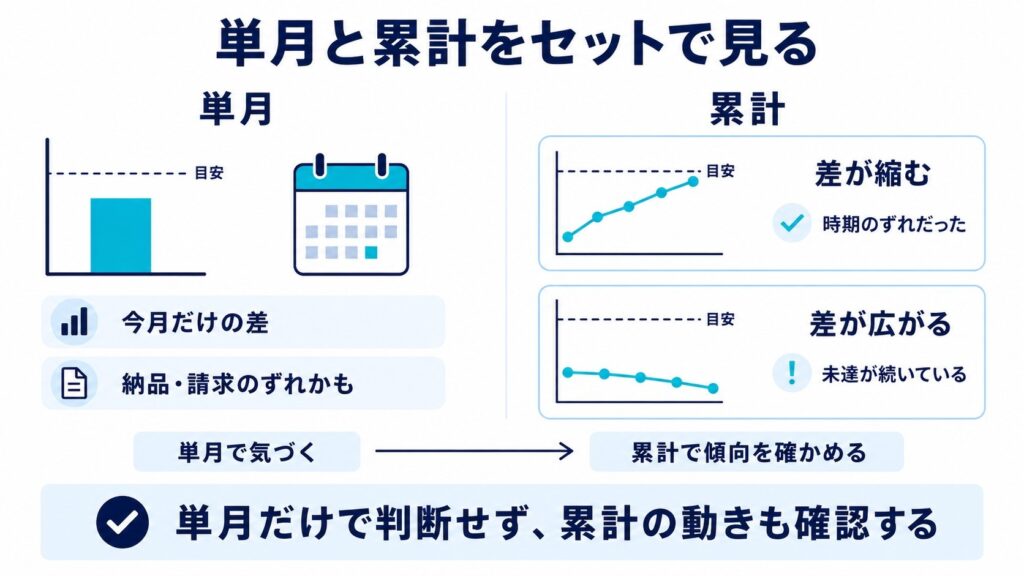
累計でも差が広がっている場合は、何が変わったのかを項目ごとに分けて見ます。
3. 差が生まれた原因を切り分ける
予算との差が分かったら、すぐに対策を決めるのではなく、売上・粗利・固定費のどこが動いたかを分けます。原因によって、営業を増やすのか、価格を見直すのか、外注費や固定費を見直すのかが変わります。
3-1. 売上の差は件数・単価・時期に分けて見る
売上が予算を下回ったときは、受注件数、単価、売上を計上する時期のどこが変わったかを見ます。
受注件数が減っているなら、営業や集客の方法を見直します。単価が下がっている場合は、値引きが増えていないか、低単価の仕事の割合が高くなっていないかを確かめます。
納品や請求の時期が翌月へずれただけなら、営業を増やす前に、翌月の売上予定を確認します。進行中の案件、納品予定、見積や商談の状況を見れば、受注が減ったのか、計上時期がずれただけなのかを見分けられます。
単月の差を見てすぐに対応を決めず、まず件数・単価・時期のどれが変わったかを確かめます。
3-2. 粗利の差は値引き・仕入れ・外注費を確認する
粗利が予算を下回ったときは、粗利額と粗利率の両方を見ます。粗利額だけでは、売上の減少によって下がったのか、仕入れや外注費が増えて利益の残り方まで悪くなったのかを判断しにくいためです。
売上は予算どおりなのに粗利率が下がっている場合は、値引きの条件、仕入価格、外注費を見直します。売上が増えていても、原価や外注費がそれ以上に増えていれば、粗利率は下がります。
粗利率が変わらず、売上の減少に伴って粗利額だけが下がっている場合は、受注件数・単価・計上時期など、売上側の原因を先に見ます。
3-3. 固定費の差は毎月続く増加と一時的な支出に分ける
粗利額と粗利率を毎月並べておくと、売上の問題なのか、利益の残り方の問題なのかを切り分けやすくなります。
固定費が予算を上回って見えるときは、翌月以降も続く費用が増えたのか、その月だけの支出が含まれているのかを分けます。
具体的には、次の点を見ます。
- 新しい契約や採用によって増えた費用か
- 翌月以降も同じ金額が続くか
- 修繕費や採用広告費など、その月だけの費用が含まれていないか
新しく契約したサービスの月額利用料や、増員による人件費は、翌月以降も支払いが続きます。今後の固定費の予算にも加えたうえで、現在の売上や粗利で負担できるかを見直します。
修繕費や採用広告費など、その月だけの費用は、毎月続く固定費と分けて記録します。一時的な支出であれば、翌月以降の固定費の予算まで引き上げる必要はありません。
毎月続く費用と一時的な支出を分けることで、翌月も同じ差が出るのか、その月だけで終わるのかを判断できます。
4. 差の原因を見て、次に何を変えるか考える
差の原因が分かったら、営業や価格を変えるのか、外注・仕入れ・固定費に手を入れるのかを考えます。差額を出して終わらせず、次月から何を変えるかまで具体的にします。
4-1. 値上げや営業方針を見直す
単価の低下や値引きの増加が原因であれば、価格設定や値引きの条件を見直します。受注件数が減っている場合は、問い合わせ数、商談数、成約率などを見て、どの段階で減っているかを確かめます。
納品や請求が翌月へずれただけなら、営業量を増やす前に、進行中の案件と翌月の売上予定を見ます。時期のずれを受注減少と捉えて営業を増やすと、翌月に案件が集中し、対応しきれなくなることもあります。
単価が下がったなら価格、件数が減ったなら営業、低採算の商品が増えたなら商品構成というように、差が生じた理由に合わせて対応を決めます。
粗利率から考える値上げの判断については、「値上げすべきか迷ったら?粗利率から考える利益を残すための判断ポイント」もあわせてご覧ください。
4-2. 外注・仕入れ・固定費を見直す
外注費や仕入価格が予算を上回った場合は、単純に値下げを求めるのではなく、作業範囲が広がっていないか、発注量や発注方法を変えられないか、販売価格へ反映できないかを見ます。
月額サービスや人件費が増えた場合は、翌月以降も同じ負担が続きます。現在の売上や粗利で負担できるかを確かめ、利用状況や人員配置が事業の規模に合っているかを見直します。
サービスの縮小や解約を検討するときは、更新日、解約の申出期限、違約金の有無も確認します。修繕費や採用広告費など、その月だけの支出であれば、翌月以降の予算は変えず、単発の費用として分けて記録します。
支出が翌月以降も続くかを見たうえで、予算へ反映するか、その月だけの差として扱うかを決めます。
5. 毎月の確認を無理なく続けるために
予実管理を無理なく続けるには、最初に確認する項目と手順を絞ります。売上・粗利・固定費の実績を集めている表があれば、同じ表に予算と差額を加えるところから始められます。
確認する日と担当者を決め、毎月同じタイミングで数字を並べます。差が小さく、その月だけで収まっているものは、理由を短く記録して累計の動きを見ておきます。差が大きい項目や、同じ方向の差が続いている項目から原因を調べます。
記録を続けると、繁忙期には外注費が増えて粗利率が下がりやすい、特定の時期に広告費が増えるといった自社の傾向も分かってきます。商品別や取引先別の項目を加えるのは、詳しく見たい数字が出てきてからで構いません。
毎月の数字を同じ形でそろえる方法については、「月次決算が続かない理由とは?まず見る4つの数字と続け方」も参考になります。
6. 想定事例
予算との差が出たとき、原因をどう確認するかで、その後の対応は変わります。売上の時期がずれたケースと、売上を達成していても粗利が下がっていたケースを紹介します。
A社の事例:売上未達の原因を確認せず、営業量だけを増やしたケース
受注制作を手がけるA社は、月初に売上目標を立てていましたが、実績との比較は決算前にまとめて行う程度でした。ある月、実績が目安を大きく下回っていることに気づいた代表は、原因を確認しないまま営業件数を増やす方針を決めました。
急いで問い合わせ先を増やし、値引きを含めた提案を進めた結果、翌月以降は新規案件が重なり、対応に追われることになりました。
後から確認すると、受注件数が減っていたわけではなく、進行中の案件の納品が翌月へずれたことが主な原因でした。翌月には、ずれていた分の売上が計上され、累計では目安に近い水準へ戻っていました。急いで受けた案件には値引きを含めた提案が多く、対応件数の割に粗利はあまり残りませんでした。原因を確認しないまま動いた分だけ、忙しさが増える結果になったのです。
A社に必要だったのは、営業量を増やすことではなく、単月の差が件数の減少によるものか、時期のずれによるものかを先に確認することでした。この経験から、実績が目安を下回った月は、進行中の案件一覧と納品予定を確認してから対応を決める流れに変えました。
B社の事例:売上は達成していたものの、粗利が下がっていたケース
小売業を営むB社は、月ごとに売上の目安を立て、実績と比較していました。ある月、売上は目安を上回っていたため、代表は順調だと考えていました。
しかし、粗利額と粗利率を確認すると、どちらも目安を下回っていました。繁忙期の商品を確保するため、一部の商品を通常より高い価格で仕入れていたことが原因でした。
B社は、仕入れ数量と発注先を見直し、仕入価格が上がる商品については販売価格へ反映できるかも検討しました。その後は、売上を達成した月でも粗利率を確認し、利益の残り方まで見てから次の発注を決めるようにしました。
売上目標の達成と粗利目標の達成は、必ずしも一致しません。売上だけで順調と判断せず、粗利額と粗利率を並べる必要があったケースです。
7. まとめ
この記事のポイントは、次の3点です。
- 予実管理は、売上・粗利・固定費の月ごとの目安を数字にし、実績と比べるところから始める
- 差を確認するときは、単月と累計の両方を見て、件数・単価・時期のどこに原因があるかを切り分ける
- 確認した原因に応じて、値上げ・営業方針・外注や仕入れ・固定費の見直しにつなげる
予実管理では、立派な予算書を作ることよりも、予算と実績を並べ、差の原因を次の判断へ反映する流れを作ります。まずは今期の売上・粗利・固定費について、月ごとの目安を書き出すところから始められます。
*記事内の事例(ケース)については、フラット経営事務所・行政書士法人フラット法務事務所で経験したものだけでなく想定ケースも含まれ、実際の事例とは異なることがあります。また、関係法令は記載した時点のものです。
ご相談はお気軽に
予実管理や月次の数字の見方、売上・粗利・固定費の差を踏まえた経営判断でお悩みの方は、フラット経営事務所・行政書士法人フラット法務事務所にお気軽にご相談ください。
当事務所では、実際にベンチャー企業や中小企業の経営に携わってきた代表が、法務・財務の専門家として、「先生」という立場ではなく、事業に伴走するパートナーとして丁寧にサポートいたします。
法務財務を中心とした経営管理まで幅広くサポートしております。個人事業主、一人会社、小規模事業者の方もご遠慮なくお問い合わせください。
- 公式HP https://flat-office.com
- 契約書サポート(契約書作成代行、リーガルチェック) https://flat-office.com/lp/
- 経営管理サポート(バックオフィスを総合的にサポート) https://flat-office.com/keieikanri/
- 法務財務サポート(顧問サポート) https://flat-office.com/houmuzaimu/
- 小さな事業者サポート(小規模事業者専用) https://flat-office.com/small-business/
関連記事
-
 契約終了後も残る義務とは?秘密保持・資料返還・データ削除・成果物の確認方法
-
経営管理は誰が担う?社内担当と外部委託の分け方・経営者が確認したい数字
-
業務委託契約の中途解約はできる?解約事由・不更新・予告期間の考え方
-
経営管理部門とは?スタートアップが知っておきたい経理・財務・総務・法務の役割
-
契約の自動更新を止めるには?契約期間・更新条件・解約申出期限の見方
-
融資と増資はどう使い分ける?BSで確認したい借入負担・自己資本・資金調達の判断ポイント
-
増資後の株主管理で注意すべきこととは?株主名簿・情報共有・株式譲渡のポイント
-
今期の利益はどこに着地しそうですか?決算前に確認したい売上・粗利・固定費・資金繰り