解約合意書とは?契約終了日・未払金・清算条項の記載事項

解約合意書は、契約を終えることだけでなく、終了時の条件を双方で確認して残すための書面です。終了日だけを決めても、未払いの報酬や実費、作りかけの成果物などが曖昧なままでは、終了後もやり取りが続くことがあります。この記事では、解約合意書に記載したい項目と、清算条項で確認したい点を解説します。
1. 解約合意書とは何か
解約合意書は、双方が契約終了に合意したとき、その条件を残すために作る書面です。まずは、どのような場面で使うのか、書面にしておく意味から確認します。
1-1. 双方の合意で契約を終わらせる書面
解約合意書は、契約の当事者が契約を終わらせることに合意し、その内容を書面にしたものです。相手方に契約違反などがなくても、双方が終了に合意すれば、契約を途中で終えることができます。契約書に中途解約の条項がない場合でも、双方で条件を決めて終了する方法があります。
契約終了の合意は、原則として口頭でも成立します。ただ、終了日や精算の内容、終了後に残る義務まで書面にしておけば、双方が後から同じ内容を確認できます。
1-2. 書面の名称よりも合意した内容を確認する
解約合意書は、法律で決められた正式な名称ではありません。実務では、合意解約書、契約終了確認書、終了合意書、覚書といった名称も使われます。名称だけで扱いが決まるのではなく、何を合意したかを確認することがポイントです。
解約合意書では、契約終了日、精算の内容、終了後に残る権利や義務が書かれているかを確認します。合意書全般の法的効力や覚書との違いは、「合意書とは?法的効力・覚書や契約書との違い・作成時のポイントを徹底解説」で確認できます。
1-3. 書面にしないまま終わらせると何が残るか
口頭やメールのやり取りだけで終わらせると、次の4点が曖昧なまま残りやすくなります。
- 契約がいつ終わったのか
- 未払いの報酬や実費をいくら精算するのか
- 作りかけの成果物や貸与物をどう扱うのか
- 原契約のどの条項が終了後も続くのか
どれかが曖昧なままだと、契約終了後も確認や精算のやり取りが続くことがあります。相手方との関係が良好なうちに書面を交わしておくと、終了条件について落ち着いて話し合えます。
2. 解約合意書に記載したい項目
難しい条項を数多く並べる必要はありません。まずは「いつ終えるか」「いくら精算するか」「終了後に請求や義務を残すか」の3点から確認すると、書面に入れる内容を整理しやすくなります。
2-1. 当事者・原契約の特定と契約終了日
最初に決めるのは、どの契約を終わらせるのかです。当事者の名称、終わらせる契約の名称と締結日を書き、対象を特定します。同じ取引先と契約書や覚書を何度か交わしている場合は、どこまでを今回の終了対象にするかも決めます。
あわせて、合意書を交わす日と契約の終了日を分けて書きます。この2つは同じとは限りません。翌月末を終了日にする場合は、合意書を交わしてから終了日までに、どの業務を続けるのかも決めておきます。
2-2. 終了日までの業務と引き継ぎ
終了日までに対応する業務の範囲を決めます。進行中の案件があれば、納品する範囲、検収の期限、修正対応の範囲まで書いておきます。
引き継ぎが必要な場合は、渡す資料と対応する期間も具体的にしておきます。「必要に応じて協力する」とだけ書くと、契約終了後の対応範囲について認識がずれやすくなります。
2-3. 報酬・費用・返金の精算
金銭に関する項目は、金額と支払期日まで書きます。確認したいのは次の点です。
- 未払いの報酬や代金
- 実費、立替金、交通費などの精算
- 前払金や預り金の返還
- 支払期日と振込手数料の負担
金額が確定していない項目を「別途協議のうえ定める」とだけ書くと、契約終了後も金額について話し合うことになります。その時点で決められない場合は、いつ、どのように金額を決めるのかまで書いておきます。
2-4. 成果物・権利・データ・貸与物の扱い
成果物やデータ、貸与物の扱いも、契約を終えるときに決めておきたい項目です。完成した成果物を引き続き使えるのか、作りかけの成果物を受け取るのか、その対価をどうするのかを決めます。制作物であれば、著作権を誰が持つのか、どの範囲まで利用できるのかも確認します。
貸与していた資料や機器は返却期限を決め、アカウントは利用停止や権限解除の時期を決めます。原契約ですでに定めている成果物の利用条件や著作権の扱いについても、契約終了後そのまま維持するのか、変更するのかを確認します。
3. 清算条項で確認すること
清算条項では、契約終了後にどの請求や義務を残すのかを確認します。文言によって対象となる範囲が変わるため、清算する範囲と、終了後も残すものを分けて見ます。
3-1. 清算条項では何を確認するのか
清算条項は、合意書に定めたものを除き、当事者間に債権や債務が残っていないことを確認するための条項です。どの取引や請求までを対象にするかは、条項の文言と合意書全体の内容から判断されます。
書き方によって及ぶ範囲が変わるため、内容を読まずに押印すると、残しておきたかった請求まで清算の対象に含まれることがあります。
詳しい条項の書き方や文例は、「清算条項とは?合意書におけるその位置づけと作成のコツ」を参照してください。
3-2. 「本件に関し」の範囲をどう決めるか
清算条項でよく使われるのが「本件に関し」という書き方です。ここでいう「本件」が、終わらせる契約だけを指すのか、当事者間のすべての取引を指すのかによって、清算される範囲が変わります。
同じ相手方と複数の契約を結んでいる場合は、対象となる契約を明示しておきます。1つの業務委託を終わらせるつもりでも、書き方によっては別の取引に関する請求まで含まれる可能性があります。契約の名称や締結日を記載しておくと、どこまでを清算するのかが分かりやすくなります。
3-3. 終了後も残す権利・義務は清算対象から外す
契約終了後も残しておきたい請求や義務がある場合は、清算の対象から外す形で書きます。対象になりやすいのは次のようなものです。
- 未払いの報酬や実費の請求
- 分割払いの残額
- 秘密保持義務
- 資料や貸与物の返還義務
- 成果物の利用条件
- 終了前に生じた契約違反に関する損害賠償の請求
清算の対象から外す項目は、条項番号や項目名を使って特定します。秘密保持義務のように契約終了後も続くものは、別の条項で存続することを明記する方法もあります。清算条項の文言と残したい請求や義務が矛盾しないよう、押印前に一度洗い出しておきます。
清算する範囲と、終了後も残すものの関係を図にすると、次のようになります。
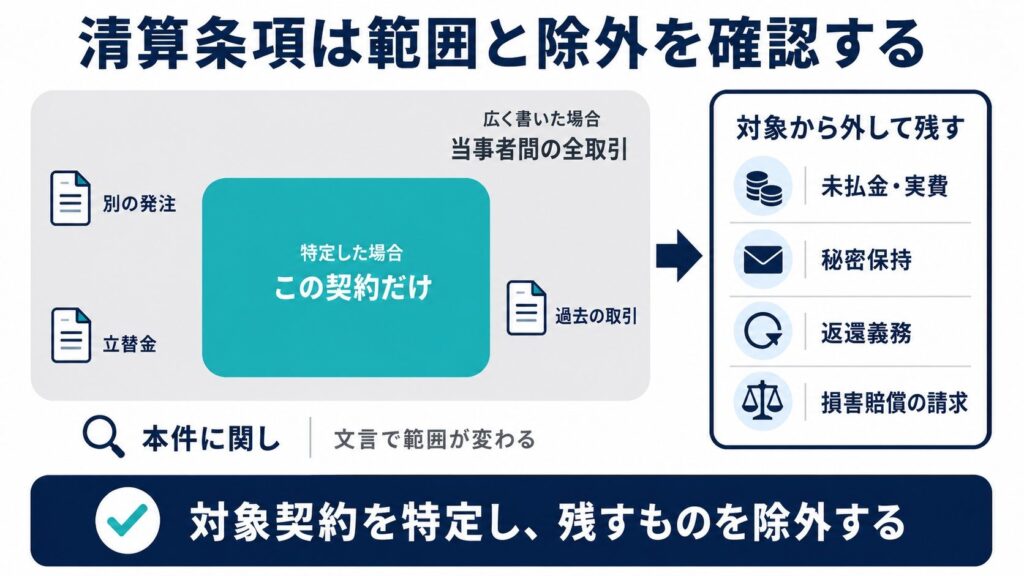
押印前には、対象となる契約を名称や締結日で特定し、未払金や秘密保持義務、返還義務などを残す場合は、清算条項と矛盾しない書き方になっているかを確認します。
4. 揉めやすいポイント
解約合意書で後から問題になりやすいのは、書いていなかった部分や、内容を十分に確認しないまま合意した部分です。実務で見落としやすい4点を確認します。
4-1. 終了日と業務範囲の認識がずれる
「今月末で終了」と決めても、その月に発生した業務の扱いまで自動的に決まるわけではありません。月末に納品予定だった成果物、当月分の報酬、検収が終わっていない案件をどう扱うかは、別に決めておきます。
契約終了後に修正の依頼が来ることもあります。終了後の修正に応じるのか、応じる場合は期限や追加費用をどうするのかまで決めておくと、後から対応範囲で迷いにくくなります。
4-2. 原契約のどの条項が終了後も残るのか
契約が終わっても、原契約の条項がすべてなくなるとは限りません。秘密保持、競業避止、損害賠償などは、契約終了後も続くと定められていることがあります。
原契約に「本契約終了後も有効とする」などの定めがあるかを読み、解約合意書では、それらの条項をそのまま残すのか、変更するのかを明確にします。終了後も続く義務について双方の認識をそろえておくと、契約終了後の対応も決めやすくなります。
終了後に実際に返す物や消すデータの整理は、「契約終了後も残る義務とは?秘密保持・資料返還・データ削除・成果物の確認方法」が参考になります。ここでは、書面に何を残すかまでを扱います。
4-3. 合意の形をとった一方的な終了
双方の合意によって契約を終了する場合と、一方から契約を解除する場合では、法令上の扱いが異なります。形式上は合意書を作成していても、相手方に実質的な選択の余地がなく、一方的に終了を求めた経緯がある場合は、合意による終了として扱えるかを個別に確認する必要があります。
相手方が納得していない状態で書面だけを整えると、契約終了後に争いにつながることがあります。どのような話し合いを経て合意したのか、メールなどの記録も残しておくと、後から経緯を確認しやすくなります。
一方から終了を申し出る場合の進め方は、「業務委託契約の中途解約はできる?解約事由・不更新・予告期間の考え方」を参照してください。
4-4. 紙で作成するときは印紙税も確認する
契約の消滅の事実だけを証明する目的で作成する解約合意書は、通常、印紙税の課税対象になりません。国税庁も、契約の消滅の事実のみを証明する目的で作成される文書は課税対象にならないと説明しています。
ただし、原契約の金額や支払条件を変更する内容などが含まれると、文書の性質によって扱いが変わる場合があります。印紙税の扱いに迷う場合は、書面の内容を示して税務署や税理士に確認します。
5. 想定事例
解約合意書を交わしていても、清算条項の範囲や成果物の扱いを確認しないまま進めると、契約終了後に認識がずれることがあります。清算条項と成果物の扱いでは、見落としやすいポイントが異なります。
A社の事例:清算条項の範囲を確認せず押印したケース
業務委託契約の終了に合意したA社は、相手方が用意した解約合意書に押印しました。清算条項は定型的な一文だと考えていましたが、終了後になって、契約期間中に立て替えていた実費が精算されていないことに気づきました。
清算条項の範囲にその実費が含まれるかをめぐって、相手方との認識にずれが生じました。解約合意書へ押印する前に、未払報酬や実費など残しておきたい請求がないかを確認し、必要であれば清算の対象から外す形で書面に残します。
B社の事例:成果物の扱いを決めないまま終了したケース
制作業務を外注していたB社は、取引先との契約終了に合意し、終了日だけを記した書面を交わしました。その時点では、完成した制作物と作業途中のデータが残っていました。
契約終了後になって、完成した制作物をそのまま使えるのか、途中のデータを受け取れるのかを改めて話し合うことになり、貸与していた機器の返却についても連絡が続きました。終了日を決めるときは、精算だけでなく、成果物やデータをどう扱うか、貸与物をいつ返却するかまで書面に入れておきます。
6. まとめ
解約合意書は、契約終了日だけを記す書面ではありません。書面に残す内容を3点に整理します。
- 当事者・原契約・終了日を特定し、終了までの業務と精算条件を明確にする
- 成果物・権利・データ・貸与物と、契約終了後も続ける義務を書面に残す
- 清算条項の対象範囲を確認し、残す請求や義務は対象から外すか別条項で明記する
次に確認したいのは、いま終了に合意している契約について、相手方へ請求したい金額、返してもらう物、渡す物の一覧です。書き出したうえで清算条項の範囲と照らすと、追加すべき項目を判断しやすくなります。相手方から示された案に押印する前であれば、条項の範囲を読むだけでも、終了後のやり取りを減らせます。
*記事内の事例(ケース)については、フラット経営事務所・行政書士法人フラット法務事務所で経験したものだけでなく想定ケースも含まれ、実際の事例とは異なることがあります。また、関係法令は記載した時点のものです。
ご相談はお気軽に
解約合意書の作成や、相手方から示された合意書案の確認でお悩みの方は、フラット経営事務所・行政書士法人フラット法務事務所にお気軽にご相談ください。
当事務所では、実際にベンチャー企業や中小企業の経営に携わってきた代表が、法務の専門家として「先生」という立場ではなく、事業に伴走するパートナーとして丁寧にサポートいたします。
契約書作成・リーガルチェック、継続的な法務顧問まで幅広く対応しております。個人事業主、一人会社、小規模事業者の方もご遠慮なくお問い合わせください。
- 公式HP
https://flat-office.com - 契約書サポート(契約書作成代行、リーガルチェック)
https://flat-office.com/lp/ - 経営管理サポート(バックオフィスを総合的にサポート)
https://flat-office.com/keieikanri/ - 法務財務サポート(顧問サポート)
https://flat-office.com/houmuzaimu/ - 小さな事業者サポート(小規模事業者専用)
https://flat-office.com/small-business/