経営管理は誰が担う?社内担当と外部委託の分け方・経営者が確認したい数字
経営管理の仕事は、経営者・社内担当・外部委託の3つに分けて担えます。経営者は会社の方向を決める判断と数字の確認を持ち、手順の決まった日常業務や専門的な手続きは、社内や外部へ任せる形です。この記事では、それぞれに分けやすい仕事と、任せた後も経営者が確認したい数字を解説します。
1. 経営管理の仕事を誰が担当するか決める
請求書の発行や入金確認、契約書の確認まで経営者が抱えていると、日々の対応に時間を取られ、価格や投資、採用などを考える時間も削られます。日常的な作業を社内担当者や外部へ任せ、経営者は事業の方向を左右する判断に時間を使えるようにします。
1-1. 経営者が一人で抱えやすい理由
請求書の発行から入金確認、支払い、契約書の確認まで、経営管理の仕事が経営者一人に集中している会社は珍しくありません。創業時に自分で始めた仕事を、誰かへ引き継ぐ機会がないまま続けているためです。
社内に任せられる人がいない、外部へ頼める仕事が分からない、専門家に何を相談できるのかもはっきりしない。こうした状態では、誰かに説明するよりも、自分で進めたほうが早いと考えてしまいます。
仕事の件数が多くなくても、経営者しか手順を知らない状態では、経営者が休んだときや忙しい時期に業務が止まります。任せる仕事を考えるときは、件数だけでなく、期限や手順を他の人と共有できているかも確認します。
1-2. 経営者・社内担当・外部委託の3つに分けて考える
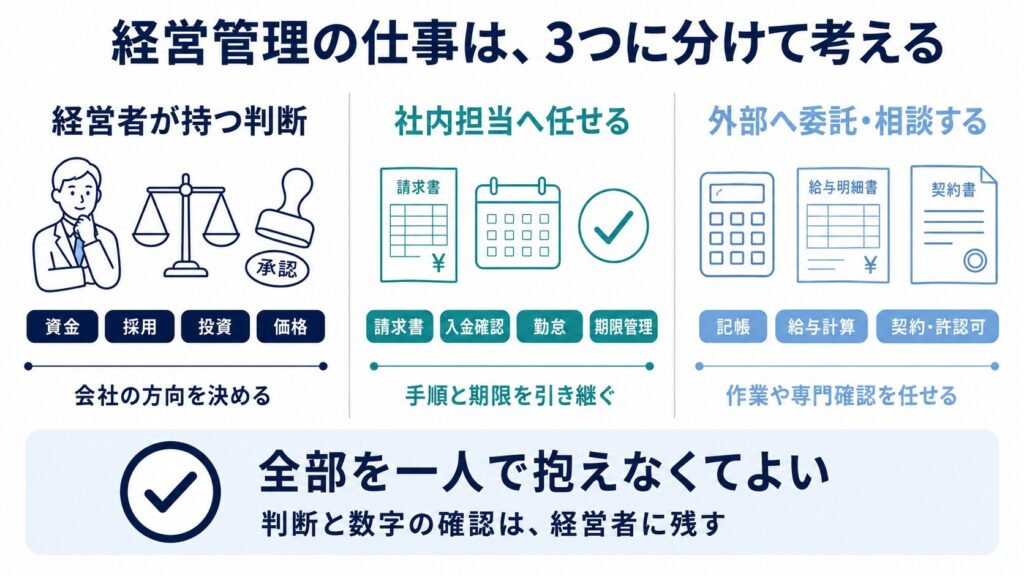
現在行っている管理業務を書き出したら、経営者が判断すること、社内担当者へ引き継ぐこと、外部へ委託・相談することの3つに分けます。
たとえば、資金の使い方や採用、投資、価格は経営者が判断します。請求書の発行や入金確認は、手順と期限を決めて社内担当者へ引き継げます。記帳や給与計算、契約・許認可などは、内容に応じて外部へ依頼します。
最初からすべてを分けるのではなく、経営者が時間を取られている仕事や、手順を共有しやすい仕事から順番を決めます。
2. 経営者が自分で持つ判断
資料の作成や数字の集計は任せられますが、会社の方向は経営者が決めます。経営者自身が判断する範囲を先に決めると、社内や外部へ任せる仕事もはっきりします。
2-1. 資金・採用・投資に関する判断
資金を何に使うか、いつ人を採用するか、どの設備や事業へ投資するかは、最終的に経営者自身が決めます。担当者や専門家には、判断に使う数字や選択肢をそろえてもらいます。
たとえば、資金繰りの見通し、採用後に増える固定費、投資額と回収見込みが分かれば、感覚だけに頼らず判断できます。数字の集計や資料作成を任せることで、経営者は集まった情報を見て決めることに時間を使えます。
作業や専門的な確認を任せても、何にいくら使い、どこまでリスクを引き受けるかは経営者が決めます。
2-2. 価格・取引条件・優先順位に関する判断
値上げの時期や取引先との条件、どの仕事を優先するかについても、最終的に決めるのは経営者です。粗利や資金繰りだけでなく、取引先との関係や今後伸ばしたい事業まで踏まえて考えるものだからです。
原価や外注費、過去の取引条件は、社内担当者に集めてもらえます。契約内容に不明な点があれば、専門家へ相談することもできます。その情報をもとに、価格や取引条件を変えるか、どの案件を優先するかを経営者が決めます。
経営者が判断する範囲を先に決めておけば、担当者や委託先に、どこまで進めてよいか、どの段階で報告してほしいかを伝えられます。
3. 社内担当者へ任せやすい仕事
手順に沿って進められる日常業務や、社内の情報を集める作業は、担当者へ引き継ぐことができます。必要な資料を社内でそろえておけば、経営者や専門家も次の確認へ進めます。
3-1. 手順と期限が決まっている定型業務
請求書の発行、入金確認、経費精算、勤怠の集計などは、やり方と期限を決めておけば、社内の担当者へ引き継ぐことができます。
社内担当者へ任せやすい仕事には、次のようなものがあります。
- 請求書の発行と送付
- 入金確認と未入金の一覧作成
- 経費書類の回収と整理
- 勤怠の記録と集計
- 備品や契約の期限を記録し、リマインドする
- 税理士や外部委託先へ渡す資料の準備
最初から詳しいマニュアルを作る必要はありません。「いつ」「何を確認し」「どこまで進めるか」を短く残し、経営者が確認する場面も決めておけば、他の人へ引き継ぎやすくなります。
3-2. 社内の情報を集める必要がある仕事
契約書の保管状況、外注先との連絡内容、入退社の情報なども、社内で集める担当者を決めておきたい仕事です。外部へ委託する場合も、必要な情報を集め、内容を確認して渡す人が社内に必要です。
たとえば、給与計算を外部へ任せても、勤怠や入退社の情報は社内から伝えます。契約書の作成を相談するときも、取引内容や希望する条件をまとめておかなければ、具体的な確認へ進めません。社内の窓口を決めておくと、資料を誰が渡すか、問い合わせに誰が答えるかで迷わずに済みます。
経営者しか知らない情報が多い場合は、すべてを一度に整理するのではなく、書類の保管場所、取引先の連絡先、請求や支払いの締め日などから一覧にします。情報を集めて担当先へ渡すところまで社内で回せるようになると、経営者が毎回説明したり資料を探したりする時間も減らせます。
4. 外部へ任せる仕事と専門家への相談
毎月繰り返す作業は外部へ委託でき、税務・労務・法務などの専門的な確認は、それぞれの専門家に相談できます。まず、作業を依頼する場合と、専門的な確認を相談する場合に分けます。
4-1. 繰り返し発生する作業は外部へ任せる
領収書や請求書データの整理、記帳、給与計算などは、毎月ほぼ同じ流れで発生します。資料を渡す日と方法を決めておけば、社内に専任の担当者がいなくても、外部へ依頼して処理を進められます。
たとえば、次のような作業を外部へ依頼できます。
- 領収書・請求書データの整理と記帳
- 請求書の作成と送付
- 給与計算と給与明細の作成
- 経費精算データの確認と集計
- 売掛金や支払予定など、月次一覧表の作成
ただし、委託先は社内の取引状況を自動的に把握できるわけではありません。元になる資料は社内で集め、内容を確認したうえで、決めた日までに委託先へ渡します。
資料をまとめる人と提出日まで決めておけば、資料待ちで処理が止まったり、経営者が毎回書類を探したりする場面を減らせます。
4-2. 専門的な確認は専門家へ相談する
税務申告や会計処理について判断に迷ったときは税理士、社会保険や労務の手続きは社会保険労務士、事業に関する契約書や許認可申請の書類は行政書士へ相談できます。契約更新に伴う条件の確認や、許認可の更新手続きについても、内容に合った専門家へ確認します。
相談内容ごとに窓口を決めておくと、労務や契約の確認を後回しにせず、必要な資料も早めにそろえられます。専門家が対応できる範囲は、依頼内容によって異なります。
契約書や社内規程など、法務業務を外部へ任せる考え方については、「法務部アウトソーシングで実現する効率経営|契約書チェックからコンプライアンスまで」もあわせてご覧ください。
4-3. 任せる範囲・資料・報告方法を決める
外部委託を始める前に、依頼する業務、委託先へ渡す資料、報告を受けるタイミングを決めます。ここが曖昧だと、依頼したつもりの作業が契約に含まれていなかったり、数字がそろっても経営者へ報告されなかったりします。
事前に決めておきたいのは、次の4点です。
- どの業務を、どこまで任せるか
- 委託先へ渡す資料と提出日
- 報告を受ける頻度と項目
- 判断が必要になったときに誰へ連絡し、誰が最終的に決めるか
月次の数字をまとめてもらう場合は、完成した資料だけでなく、前月から大きく動いた項目と、その理由も報告してもらいます。委託先が数字を作り、経営者が変化を確認して次の対応を決める流れにすれば、作業を任せた後も会社の状況を把握できます。
社内と外部の分け方を自社だけで決めにくい場合は、経営管理サポートで、法務・財務・経理を含むバックオフィス全体について相談できます。
5. 任せた後も経営者が確認すべき数字
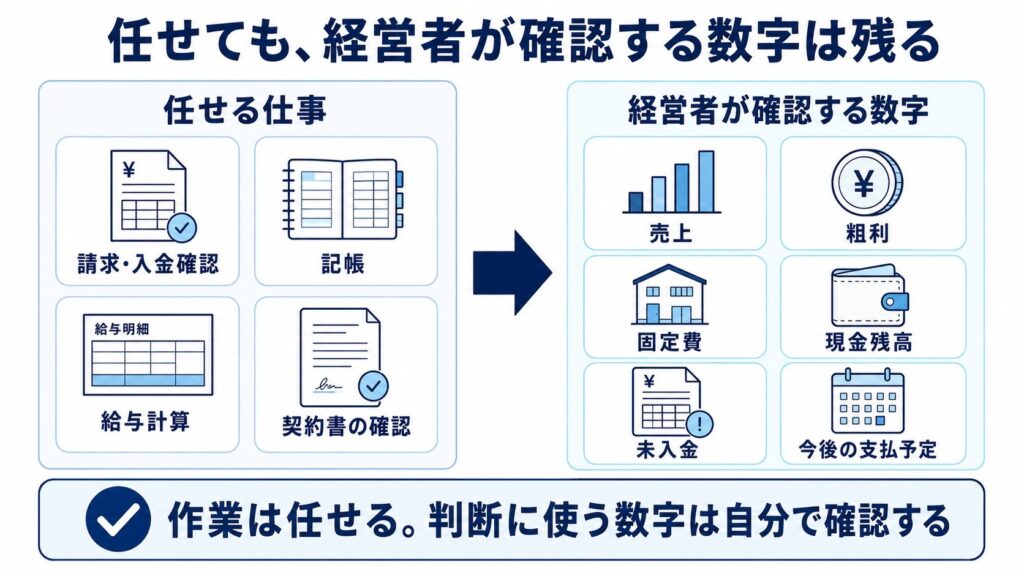
請求書の発行や記帳を任せた後は、売上・粗利・固定費・現金残高、未入金、今後の支払予定を毎月報告してもらいます。すべての帳票を見るのではなく、判断に使う数字を先に決めます。
5-1. 売上・粗利・固定費・現金残高
売上、粗利、固定費、現金残高は、毎月同じ日、同じ形式で報告してもらいます。金額だけでなく、前月や予算と比べて大きく変わった項目と、その理由も確認します。
たとえば、売上が増えていても、外注費や仕入れが増えれば粗利率は下がります。固定費が増えた一方で売上が変わっていなければ、今後の支払いに使える現金が減る原因になります。
経営者は前月からの変化を見て、値上げや費用の見直し、採用、外注の調整が必要かを判断します。
毎月決めた日に、4つの数字と前月からの変化を共有すれば、会社の状況を同じ基準で確認できます。
毎月確認する数字と続け方については、「月次決算が続かない理由とは?まず見る4つの数字と続け方」も参考になります。
5-2. 未入金と今後の支払予定も確認する
売上や利益に加えて、未入金と今後の支払予定も確認します。売上が計上されていても、取引先から入金されるまでは、給与や外注費の支払いには使えません。
未入金については、取引先ごとの金額と入金予定日を確認します。支払予定については、給与、外注費、仕入れ、税金、借入返済などを、支払日と金額に分けて一覧にします。
現金残高だけを見るのではなく、これから入る金額と出ていく金額を並べることで、現金が少なくなりそうな時期を早めに把握できます。入金確認を急ぐ、支払時期を相談する、借入について金融機関へ相談するなど、必要な対応を早めに決められます。
どの数字を、いつまでに、どの形式で報告してもらうかを決めておけば、経営者が請求や集計の作業へ戻らなくても、資金繰りの変化を確認できます。
6. 想定事例
管理業務を抱えたままでは、請求や確認に追われ、価格や取引条件を見直す時間が削られます。仕事を分け、経営者へ報告する数字を決めると、作業を任せながら会社の変化を確認できます。
A社の事例:管理業務を抱え続け、価格の見直しが遅れたケース
広告制作を手がけるA社は、代表と従業員2名で運営していました。代表は営業や顧客対応に加え、請求書の発行、入金確認、外注先との連絡、契約書の確認まで一人で行っていました。
繁忙期に入ると、請求書の発行が遅れ、入金時期も後ろへずれました。外注先の単価も上がっていましたが、案件ごとの外注費と粗利をまとめる人がいなかったため、代表が変化に気づいたのは数か月後でした。受注は増えていたものの、以前と同じ価格で仕事を続けた結果、粗利が少しずつ下がっていました。
そこでA社は、請求書の発行と入金確認を従業員へ引き継ぎました。毎月、未入金の一覧、外注費、案件ごとの粗利を代表へ報告し、金額が大きく変わった場合は月末を待たずに伝える手順も決めました。
代表は請求や集計に使っていた時間を、価格と取引条件の見直しに充てられるようになりました。専任担当者を採用しなくても、定型業務を切り分け、判断に必要な数字を受け取る流れは作れます。
B社の事例:社内の窓口を決め、段階的に引き継いだケース
製造業を営むB社は、代表と従業員5名で運営していました。代表は経理、労務、契約書の確認まで担っており、外部へ相談したいと思っても、どの資料を誰に渡せばよいか分からず、相談自体を先送りしていました。
B社は、最初に管理業務を書き出し、請求と入金確認は社内担当者、記帳と税務は税理士、給与計算と社会保険の手続きは社会保険労務士へ依頼することにしました。契約書や許認可について確認が必要になったときは、行政書士へ相談します。
あわせて、外部へ渡す資料を社内で集める担当者を決めました。担当者は毎月、売上、粗利、固定費、現金残高、未入金、今後の支払予定を一覧にし、代表へ報告します。
B社はすべてを一度に切り替えず、まず請求と記帳から始めました。資料の集め方や報告日が定着してから、給与計算などへ任せる範囲を広げています。
社内の窓口と経営者が確認する数字を先に決めたことで、代表は会社の状況を把握したまま、管理業務を少しずつ引き継ぐことができました。
7. まとめ
この記事のポイントは、次の3点です。
- 経営管理の仕事は、経営者・社内担当・外部委託の3つに分けて考える
- 資金・採用・投資・価格などの判断は経営者に残し、定型業務や専門的な確認を社内や外部へ任せる
- 任せた後も、売上・粗利・固定費・現金残高・未入金・支払予定を定期的に確認する
まずは現在抱えている管理業務を書き出し、社内へ引き継ぐもの、外部へ依頼するもの、経営者が毎月確認する数字を決めます。一つずつ分ければ、経営者が請求や集計の作業へ戻らなくても、会社の変化を追えます。
*記事内の事例(ケース)については、フラット経営事務所・行政書士法人フラット法務事務所で経験したものだけでなく想定ケースも含まれ、実際の事例とは異なることがあります。また、関係法令は記載した時点のものです。
ご相談はお気軽に
経営管理の仕事の分け方や、社内で担う仕事と外部へ任せる仕事の切り分け、任せた後の数字の見方でお悩みの方は、フラット経営事務所・行政書士法人フラット法務事務所にお気軽にご相談ください。
当事務所では、実際にベンチャー企業や中小企業の経営に携わってきた代表が、法務・財務の専門家として、「先生」という立場ではなく、事業に伴走するパートナーとして丁寧にサポートいたします。
法務財務を中心とした経営管理まで幅広くサポートしております。個人事業主、一人会社、小規模事業者の方もご遠慮なくお問い合わせください。
- 公式HP https://flat-office.com
- 契約書サポート(契約書作成代行、リーガルチェック) https://flat-office.com/lp/
- 経営管理サポート(バックオフィスを総合的にサポート) https://flat-office.com/keieikanri/
- 法務財務サポート(顧問サポート) https://flat-office.com/houmuzaimu/
- 小さな事業者サポート(小規模事業者専用) https://flat-office.com/small-business/
関連記事
-
 業務委託契約の中途解約はできる?解約事由・不更新・予告期間の考え方
-
経営管理部門とは?スタートアップが知っておきたい経理・財務・総務・法務の役割
-
契約の自動更新を止めるには?契約期間・更新条件・解約申出期限の見方
-
融資と増資はどう使い分ける?BSで確認したい借入負担・自己資本・資金調達の判断ポイント
-
増資後の株主管理で注意すべきこととは?株主名簿・情報共有・株式譲渡のポイント
-
今期の利益はどこに着地しそうですか?決算前に確認したい売上・粗利・固定費・資金繰り
-
投資契約書で確認すべきポイントとは?増資で資金調達するときの条項と注意点
-
外注費が利益を削っていませんか?見積時・進行中・完了後に確認したい数字